

家の建て替え費用は1000万円で足りる?予算内に近づける工夫を紹介

家の建て替え費用は1000万円で足りる?
家の建て替え費用を総額1,000万円に収めるのは、2026年7月時点では現実的ではありません。国土交通省の「令和6年度住宅市場動向調査報告書」によると、建て替え世帯の住宅建築資金は全国平均5,214万円です。

ただし、この金額は調査対象世帯の平均です。建て替え費用は延床面積や構造、地域、設備のグレード、既存建物の解体条件などで大きく変わります。建物価格が1,000万円前後の商品があっても、解体工事、付帯工事、申請・登記、地盤改良、外構、仮住まいなどを含む総額では1,000万円を超えるケースが一般的です。
※ 上記の下限価格は基本工事費と本体価格のみを示したもので、建て替えの総額ではありません。

家の建て替えにおける費用内訳
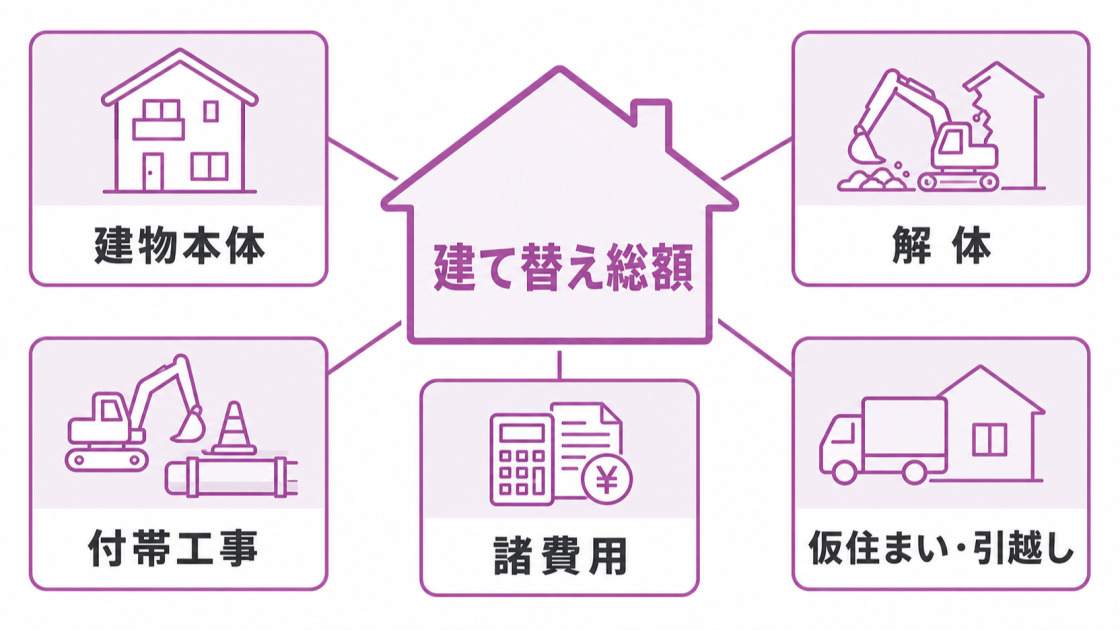
建て替えでは、新築の本体工事費のほかに、次の費用を見込んでおく必要があります。
家の建て替えにおける主な費用内訳
- 既存建物の解体・廃棄物処分・アスベスト事前調査にかかる費用
- 地盤調査・地盤改良、屋外給排水、電気・ガス、外構などの付帯工事費
- 設計、建築確認、登記、住宅ローン、火災保険、税金などの諸費用
- 仮住まい、2回分の引越し、荷物保管にかかる費用
土地をすでに所有している建て替えでは、通常は土地購入費は発生しません。ただし、敷地の境界確定や造成、擁壁の補修などが必要な場合は、別途費用がかかります。
※ 参考:環境省「建築物等の解体等工事における石綿事前調査結果の報告」

1000万円での建て替えが難しい理由
1,000万円では建物本体以外の費用を賄いきれないことが、建て替えを難しくする主な理由です。国土交通省の調査では、建て替え世帯の住宅建築資金が次のように推移しています。
| 調査年度 | 建て替え費用の全国平均 |
|---|---|
| 令和3年度 | 3,299万円 |
| 令和4年度 | 4,487万円 |
| 令和5年度 | 5,745万円 |
| 令和6年度 | 5,214万円 |
令和6年度の平均は前年度より下がったものの、令和3年度と比べると高い水準です。平均値は延床面積や地域、仕様が異なる世帯をまとめた数値であるため、個別の建て替え費用は見積もりで確認しましょう。
また、2025年4月以降に着工する新築住宅は、省エネ基準への適合が義務化されています。木造2階建て住宅などでは建築確認時の構造・省エネ審査も見直されているため、性能確保や申請に必要な費用と期間も資金計画に含めておきましょう。
※ 参考1:国土交通省「令和6年度住宅市場動向調査報告書」
※ 参考2:国土交通省「改正建築物省エネ法」
※ 参考3:国土交通省「建築基準法・建築物省エネ法の改正」
建て替えとフルリフォームはどちらを選ぶ?
適した方法は、建物の状態や改修範囲によって異なります。劣化状況や耐震性を確認したうえで、建て替えとフルリフォームを比較しましょう。
1000万円の建物の間取り例
ここでは、建物価格が1,000万円前後の間取り例をもとに、建て替え総額との違いを確認します。


| 1階 | 39.74㎡ |
| 2階 | 39.74㎡ |
| 延床面積 | 79.48㎡ |
| 参考価格 | 999万円(税込) |
このプランは延床面積79.48㎡、参考建物価格999万円(税込)で、2026年7月14日時点でもメーカーの公式ページに掲載されています。ただし、建築確認申請費や地盤調査費、現場管理費、仮設管理費、外構工事、屋外給排水工事などは含まれていません。999万円を建て替え総額と捉えず、敷地条件や仕様変更による追加費用、解体費、仮住まい費まで含めた見積もりを取りましょう。


1000万円で建て替え・居住性の改善をする方法
予算が1,000万円の場合は、住宅ローンを組み合わせて建て替える方法と、優先度の高いリフォームに予算を配分する方法が考えられます。ここからは、資金の活用方法を3つ紹介します。

【方法1】住宅ローンを活用して建て替えを行う
自己資金だけでは建て替え費用が足りない場合、住宅ローンで不足分を補う方法があります。ただし、借入可能額は年収だけで決まりません。年齢や返済期間、金利、ほかの借入、建物の担保評価などをもとに、金融機関が審査します。【フラット35】では、すべての借入を含む年間合計返済額の年収に占める割合について、次の基準が設けられています。
| 年収 | 総返済負担率の基準 |
|---|---|
| 400万円未満 | 30%以下 |
| 400万円以上 | 35%以下 |
この割合には、自動車ローンや教育ローン、カードローンなどの返済も含まれます。ただし、上記は審査基準であり、家計に無理のない返済額を示すものではありません。生活費や将来の修繕費まで考慮して、借入額を決める必要があります。頭金なしで借りると月々の返済負担は増えますが、手元資金を残せます。借入額によっては、住宅ローン控除をより多く利用できる可能性もあります。
※ 参考1:国土交通省「住宅ローン減税」
※ 参考2:国土交通省「新築住宅の住宅ローン減税」

【方法2】2026年の補助金・税制優遇を活用する
2026年7月14日時点では、新築住宅を対象とする「みらいエコ住宅2026事業」が申請受付中です。対象となる住宅と補助額は地域区分によって異なります。
| 対象住宅 | 対象世帯 | 補助額 |
|---|---|---|
| GX志向型住宅 | すべての世帯 | 110万〜125万円/戸 |
| 長期優良住宅 | 子育て世帯・若者夫婦世帯 | 75万〜80万円/戸 |
| ZEH水準住宅 | 子育て世帯・若者夫婦世帯 | 35万〜40万円/戸 |
長期優良住宅またはZEH水準住宅で、建て替え前の住宅を除却する場合は20万円/戸が加算されます。申請は登録事業者が行い、予算上限に達すると期限前でも受付が終了します。注文住宅のZEH水準住宅は、交付申請予約が2026年8月17日、交付申請が2026年9月30日までです。その他の対象住宅は、交付申請予約が2026年11月16日、交付申請が2026年12月31日までを予定しています。
住宅ローン控除と「住宅取得等資金の贈与税の非課税措置」は、補助金ではなく税制優遇です。贈与税の非課税措置は2026年12月31日までの贈与が対象で、省エネ等住宅は1,000万円、それ以外の住宅は500万円までが非課税となります。要件や申告期限を確認して利用しましょう。
※ 参考1:みらいエコ住宅2026事業「新築住宅」
※ 参考2:住宅省エネ2026キャンペーン
※ 参考3:国税庁「住宅取得等資金の贈与を受けた場合の非課税」


【方法3】リフォーム・リノベーションで居住性を上げる
住宅ローンを利用しても建て替えが難しい場合は、リフォームやリノベーションで居住性を高める方法があります。1,000万円あれば複数箇所を改修できますが、構造補強や配管更新、間取り変更を伴うと費用が膨らみます。まず建物診断を受け、工事の優先順位を決めましょう。
水回りの設備が古くなってきている場合
水回りリフォームの費用は、設備のグレードだけでなく、既存設備の位置、配管の移設、下地の腐食、内装工事の範囲によって変わります。2026年版のモデルケースでは、L型システムキッチンへの交換と床・壁・配管工事を含む例が約120万〜144万円、在来浴室からシステムバスへの変更と給湯器交換を含む例が約130万〜155万円です。
トイレや洗面台も同時に交換する場合は、設備代に加えて配管・内装・電気工事費がかかります。1,000万円の予算で水回りをまとめて改修できるケースは多いものの、構造補強や配管の全面更新が必要な場合は、ほかの工事との優先順位を調整しましょう。
断熱性を向上させたい場合
断熱リフォームの費用は、窓だけを改修する場合と、床・壁・天井まで断熱材を施工する場合で大きく異なります。窓には、2枚以上のガラスの間に空気層などを設けた複層ガラスが用いられます。
2026年版のモデルケースでは、2か所の窓を複層ガラスへ交換する費用は約15万〜19万円です。実際の金額は、窓の大きさやガラス性能、サッシ交換の有無で異なります。高断熱窓を対象とする補助制度を利用する場合は、対象製品と申請条件を契約前に施工会社へ確認してください。
耐震性に不安がある場合
耐震リフォームでは、最初に耐震診断を受け、その結果をもとに補強計画を立てます。壁の補強だけで済むケースと、基礎・屋根・接合部まで工事するケースでは、費用に大きな差が出ます。助成制度を設けている自治体もあるため、契約前に窓口や公式サイトで対象条件を確認してください。
居住人数に合わせて間取り変更をしたい場合
間仕切り壁の新設・撤去だけであれば、比較的小規模な工事で済みます。一方、水回りの移動や柱・耐力壁に関わる変更、吹き抜けへの床の新設には、構造検討や設備工事が必要です。構造上変更できる範囲と工事総額は、間取りを決める前に施工会社へ確認してください。

バリアフリーを取り入れたい場合
バリアフリーリフォームの費用は、手すりの設置、廊下幅の拡張、段差解消、浴室・トイレの改修など、工事範囲によって大きく異なります。2026年版のモデルケースでは、室内の直線手すり1本は2万円台、L字型手すりは4万円台が目安です。養生や下地補強、出張費が別途必要になることもあります。スロープは長さや勾配、外構工事の有無で金額が変わるため、現地調査後の見積もりで確認してください。

室内の劣化が気になる場合
室内の劣化が気になる場合は、床材や壁紙を張り替えることで、見た目と使い勝手を改善できます。費用は施工面積だけでなく、既存材の撤去、下地補修、家具移動、廃材処分の有無によって変わります。
2026年版のモデルケースでは、壁・天井39.1㎡の壁紙を張り替える費用は約6.7万〜9.5万円です。床はフローリング、クッションフロア、畳など材料による差が大きく、下地に傷みがあると補修費が追加されます。1㎡単価だけで総額を判断せず、見積書で付帯作業まで確認しましょう。
屋根・外壁の劣化が気になる場合
屋根・外壁リフォームは、塗装、カバー工法、葺き替え・張り替えで工事内容が異なるため、費用も工法ごとに比較する必要があります。
| 工事例 | 2026年版モデルケースの費用 |
|---|---|
| 屋根のカバー工法 | 269万〜363万円 |
| 外壁塗装 | 85万〜116万円 |
上記は一定の面積と仕様を想定したモデルケースです。屋根の葺き替えでは既存材の撤去・処分費、外壁の張り替えでは下地補修費などが追加されます。屋根と外壁を同時に施工すると足場を共用できる場合がありますが、同時工事が必ず安くなるとは限らないため、単独施工と同時施工の見積もりを比較しましょう。
1000万円を住宅ローンで借りる場合の返済シミュレーション
【フラット35】の金利は、取扱金融機関、返済期間、融資率、団体信用生命保険の内容などによって異なり、原則として資金受取時の金利が適用されます。ここでは、1,000万円を35年・元利均等・ボーナス返済なしで借りる場合を、複数の仮定金利で比較します。
| 仮定金利 | 月々の返済額 | 総返済額 |
|---|---|---|
| 年2.0% | 約33,100円 | 約1,391万円 |
| 年2.5% | 約35,800円 | 約1,501万円 |
| 年3.0% | 約38,500円 | 約1,616万円 |
※融資手数料、物件検査手数料、登記費用、火災保険料などは含みません。

審査上の総返済負担率を満たしていても、家計に余裕があるとは限りません。固定資産税、保険、将来の修繕費も含め、金利上昇や収入減少があっても返済を続けられる金額に抑えましょう。
頭金0円で2,000万円のローンを組む場合の月々の返済額はいくら?
2,000万円を35年・元利均等・ボーナス返済なしで借りる場合の試算は、次のとおりです。
| 仮定金利 | 月々の返済額 | 総返済額 |
|---|---|---|
| 年2.0% | 約66,300円 | 約2,783万円 |
| 年2.5% | 約71,500円 | 約3,003万円 |
| 年3.0% | 約77,000円 | 約3,233万円 |
※融資手数料、物件検査手数料、登記費用、火災保険料などは含みません。
住宅ローンは頭金なしで組める場合もありますが、借入額と総返済額が増えます。【フラット35】では融資率が9割を超える場合、返済の確実性などをより慎重に審査するとされています。手元資金を残すメリットと返済負担を比較して判断しましょう。
建て替え費用を安く抑えるポイント

建て替え費用を抑えるポイント
- 必要な部屋数を整理し、延床面積を小さくする
- 凹凸の少ない外形とシンプルな間取りにする
- 施工会社の標準仕様・標準設備を中心に選ぶ
- 外構や造作家具の優先順位を決める
- 同じ工事範囲と仕様で複数社の総額見積もりを比較する
- 解体前の不用品処分について、施工会社と分担を確認する
- 契約前に利用できる補助制度を確認する
建て替え費用は、床面積や形状、設備のグレードによって変わります。単価だけで会社を比較せず、解体、付帯工事、諸費用、外構まで含む総額と、見積もりに含まれない項目をそろえて比較しましょう。
【Q&A】建て替え費用1000万円に関するよくある質問
建て替える前の解体費用にはいくらかかる?
木造住宅の解体費は、1坪あたり5万〜8万円程度がひとつの目安です。30坪なら単純計算で約150万〜240万円ですが、建物の構造や前面道路の幅、重機の搬入条件、残置物、基礎、塀・樹木、廃棄物の量によって金額は変動します。
解体・改修工事では、工事規模にかかわらず石綿含有建材の事前調査が必要です。解体部分の床面積が80㎡以上の場合は、調査結果を行政へ報告しなければなりません。石綿が見つかると除去・処分費が加わるため、見積書で事前調査費と追加費用の扱いを確認してください。なお、地盤調査で補強が必要と判断された場合は、地盤改良工事や基礎仕様の変更にも別途費用がかかります。
※ 参考:環境省「建築物等の解体等工事における石綿事前調査結果の報告」

平屋の建て替え費用はいくらかかる?
平屋の建て替え費用は、延床面積や基礎・屋根の面積、構造、断熱性能、設備、敷地条件によって大きく変わります。階段は不要ですが、同じ延床面積の2階建てより基礎と屋根が広くなりやすいため、必ずしも費用を抑えられるとは限りません。平屋だけを対象とした公的な全国平均は公表されていません。建て替え全体の全国平均5,214万円を参考にしつつ、希望する床面積と仕様をそろえて複数社へ見積もりを依頼してください。

ここまで説明してきた建て替えは、あくまで一例となっています。
実際に建て替えをするべきなのか、リフォームをするべきなのかを検討するためには、プロに現状を相談し、「プランと費用を見比べる」必要があります。
そのときに大事なのが、複数社に見積もりを依頼し、「比較検討」をするということ!
この記事で大体の予想がついた方は次のステップへ行きましょう!
「調べてみたもののどの会社が本当に信頼できるか分からない…」
「複数社に何回も同じ説明をするのが面倒くさい...。」
そんな方は、簡単に無料で一括査定が可能なサービスがありますので、ぜひご利用ください。
一生のうちに建て替えをする機会はそこまで多いものではありません。
後悔しない、失敗しない建て替えをするためにも、建設会社選びは慎重に行いましょう!


一括見積もりをする
利用規約に同意の上お電話ください
© SMS Co.,Ltd.